


Содержание:
- Повреждения кузова: бампер, крылья, двери, капот
- Скрытые повреждения: подвеска, рулевое управление, радиатор
- Повреждения стёкол и фар
- Полная гибель автомобиля (тотал)
- Что КАСКО не покрывает при ДТП по вине водителя
- Порядок действий при ДТП по КАСКО: пошагово
- Как оспорить отказ страховой компании
- Сравнение: что покрывает и не покрывает КАСКО при ДТП по вине водителя
- Как не остаться без выплаты: что проверить до и после ДТП
- Часто задаваемые вопросы
- Заключение
КАСКО при ДТП по своей вине покрывает ремонт вашего автомобиля, даже если виновником аварии стали вы. Страховая обычно оплачивает повреждённые бампер, крылья, двери, капот, фары и стёкла, а также неисправности подвески или рулевого управления, которые выявят уже в сервисе. Сумма выплаты и формат возмещения зависят от договора: франшизы, учёта износа и того, насколько правильно оформлены документы.
Авария должна быть зафиксирована вовремя: сообщите о ней в страховую и не начинайте ремонт, пока машину не осмотрят. КАСКО не сработает при опьянении, умышленной порче авто или если за рулём был водитель, не указанный в договоре. Спорный отказ страховщика можно обжаловать у финансового омбудсмена или в суде.
Повреждения кузова: бампер, крылья, двери, капот
Царапина на двери, треснувший бампер, вмятина на крыле или залом на капоте — всё это относится к риску «ущерб» по КАСКО. Такой полис оплачивает ремонт автомобиля, даже если в ДТП виноват сам водитель. ОСАГО в этой ситуации покрывает убытки другой стороны, а КАСКО — расходы владельца машины.
Страховая может оплатить восстановление детали, покраску или замену, если починить её уже нельзя. Как именно возместят ущерб, заранее прописывают в договоре:
| Условие полиса | Что получит владелец |
| Ремонт по направлению | Автомобиль направят на указанную СТО |
| Денежная выплата | Сумму перечислят после оценки ущерба |
| Ремонт у дилера | Работы выполнит официальный сервис |
| Ремонт у партнёра | Машину примет СТО страховщика |
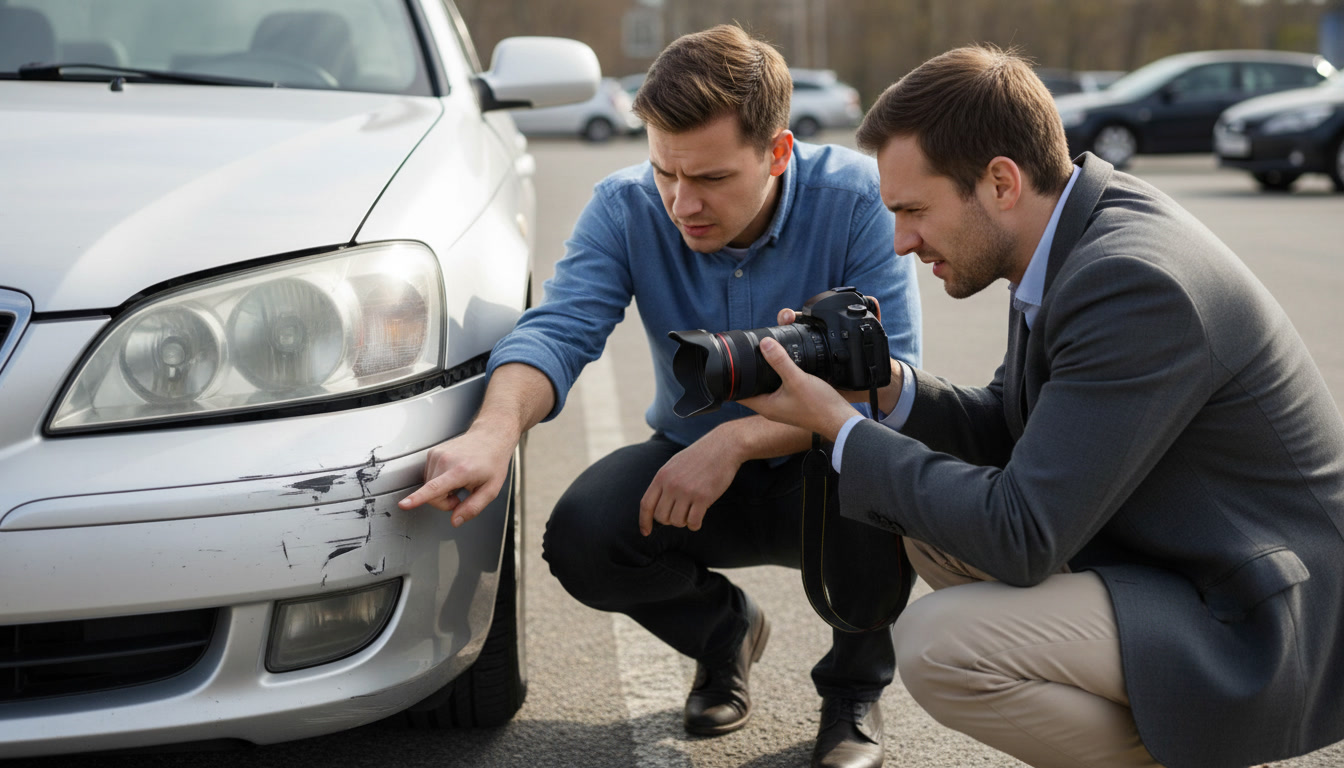
Если страховая выдаёт направление на ремонт, она организует работы и оплачивает их. До осмотра лучше ничего не исправлять: не выправлять вмятины, не закрашивать царапины. Машину нужно показать именно в том виде, в каком она осталась после ДТП.
Отдельно посмотрите, как в договоре учтён износ. По одному полису поставят новые детали без удержаний, по другому выплату уменьшат с учётом амортизации заменяемых запчастей. Эти условия обычно указаны в полисе — их лучше уточнить ещё до подписания.
Скрытые повреждения: подвеска, рулевое управление, радиатор
После удара в переднюю часть машина может выглядеть почти целой, а внутри уже будут проблемы с подвеской, рулевым механизмом или системой охлаждения. При дефектовке — то есть разборке и осмотре в сервисе — нередко находят погнутый амортизатор, поворотный кулак, наконечник рулевой тяги, повреждённый радиатор либо крепления агрегатов. По фото с места ДТП такие вещи надёжно не определить: они проявляются уже в сервисе, когда автомобиль разбирают.
КАСКО может оплатить эти работы, если СТО подтвердит связь дефекта именно с аварией. Поломка из-за износа или старой неисправности обычно страховым случаем не считается: условия добровольной страховки зависят от конкретного договора.
Как не затянуть согласование
Страховая осматривает автомобиль, но список внутренних повреждений готовит сервис. После разборки СТО должна отправить страховщику акт дефектовки, фотографии и расчёт стоимости работ. До согласования лучше не соглашаться на платную замену за свой счёт: потом расходы придётся доказывать отдельно.
Полезно сделать три вещи:
- в извещении о ДТП подробно указать видимые повреждения и отметить, что возможны скрытые;
- передать сервису фотографии автомобиля, сделанные сразу после аварии;
- сохранить сервисную книжку, заказ-наряды и акты ТО — они помогут подтвердить, что до столкновения подвеска и рулевое управление были исправны.
Если страховщик согласовал лишь часть ремонта, попросите у СТО копию акта дефектовки и запроса на дополнительное согласование. При ремонте по направлению за его качество отвечает страховщик. И недостатки, которые обнаружились уже в эксплуатации, не пропадают только потому, что вы подписали акт приёмки.
Повреждения стёкол и фар
Разбитая в ДТП фара, треснувшее лобовое стекло или повреждённый фонарь обычно покрываются риском «ущерб» по КАСКО. Кто виноват в аварии, для этого не принципиально. Страховщик оплатит ремонт или замену детали — в том порядке, который прописан в договоре.
Но скол от камня и повреждение после ДТП — это не одно и то же. Небольшие сколы на стекле или оптике, потёртости и точечные дефекты покрытия страховщики нередко считают естественным износом. Например, скол меньше 2 мм могут не признать страховым случаем.
Посмотрите правила страхования и приложения к полису. Там обычно указаны допустимый размер дефекта, лимит обращений и то, как нужно зафиксировать повреждение.
Что будет с дополнительным оборудованием
Видеорегистратор, навигатор, нештатная сигнализация, магнитола или съёмный багажник не всегда включены в страховую сумму автомобиля. Ремонт или хищение такого оборудования возместят, только если оно прямо указано в договоре.
Перед оформлением полиса перечислите все установленные устройства, укажите их стоимость и проверьте, что они внесены в договор. Иначе страховая оплатит фару или стекло, но может не компенсировать повреждённый регистратор либо сигнализацию.
Полная гибель автомобиля (тотал)
Конструктивную гибель — или «тотал» — признают, когда восстановление машины обходится дороже порога, указанного в правилах страхования. Этот порог лучше проверить в договоре: у разных компаний условия бывают разными.
Ремонт в таком случае страховая не организует, вместо него назначают денежную выплату. Обычно возможны два варианта:
| Вариант | Как рассчитывают возмещение |
| Остатки остаются у владельца | Из рыночной стоимости автомобиля на дату ДТП вычитают цену годных остатков |
| Абандон | Владелец передаёт остатки страховой и получает страховую сумму без вычета их стоимости |
Если машина куплена в кредит, выгодоприобретателем по полису считается банк. Выплату направят на погашение долга, а не сразу владельцу автомобиля. При оформлении КАСКО стоит отдельно проверить, как определена страховая сумма: по договору она может уменьшаться пропорционально сроку кредита.
Что КАСКО не покрывает при ДТП по вине водителя
Виновность в аварии сама по себе не лишает водителя права на ремонт по КАСКО. Но в договоре бывают исключения — случаи, когда страховая вправе не возмещать ущерб.
| Основание для отказа | Когда не оплатят ремонт |
| Опьянение | Водитель был пьян или находился под действием наркотиков |
| Нет права управления | Водитель лишён прав либо вообще их не имеет |
| Не вписан в полис | Договор ограничивает список водителей, а за рулём был другой человек |
| Умысел | Автомобиль повредили намеренно |
| Особое использование | Машина участвовала в гонках, соревнованиях или использовалась для обучения вождению |
| Износ и поломка | Деталь вышла из строя из-за возраста, дефекта или плохого обслуживания, а не из-за удара |
Не возмещают по КАСКО и вред здоровью водителя или пассажиров: для этого нужен отдельный вид страховки. Условия добровольной защиты каждая компания устанавливает в своих правилах, поэтому исключения лучше читать вместе с полисом.
Когда отказ можно оспорить
Фраза вроде «грубая неосторожность» сама по себе ещё не означает отказ. Страховой нужно доказать, что действие водителя напрямую привело к аварии или сделало повреждения серьёзнее. Нарушение ПДД, например, не всегда становится причиной столкновения.
Оставление места ДТП тоже оценивают по конкретной ситуации. Отказать могут, если такое условие прописано в договоре или если отъезд помешал разобраться, как произошла авария. В спорных случаях назначают автотехническую экспертизу — она помогает восстановить обстоятельства ДТП.
Если компания отказала, запросите письменное решение со ссылкой на пункт правил страхования. Затем направьте претензию, приложите документы по ДТП, фотографии и, если понадобится, независимую экспертизу. По спорам о КАСКО до 500 000 рублей обычно сперва обращаются к финансовому уполномоченному; процедура бесплатна.
Порядок действий при ДТП по КАСКО: пошагово
1. Обезопасьте место аварии
Включите аварийную сигнализацию, поставьте знак аварийной остановки. Сначала проверьте, не пострадал ли кто-то: при травмах звоните 103 или 112, при пожаре — 101 или 112.
О ДТП сообщите в ГИБДД по номеру 102 или 112 — не позже чем через 24 часа после столкновения.
2. Зафиксируйте обстоятельства
Пока автомобили не перемещены, снимите фото и видео:
- общий вид места ДТП;
- как машины стоят относительно друг друга, разметки и знаков;
- госномера обеих машин;
- все повреждения — издалека и крупно;
- следы торможения, обломки и прочие детали.
Снимайте при нормальном освещении, не обрезайте края повреждений. Файлы лучше оставить в исходном виде, с разрешением не ниже 300 dpi. Как правильно фиксировать повреждения, показано в материале CrimeaOSAGO.
3. Оформите ДТП
Европротокол можно оформить, если участников ровно двое, никто не пострадал и водители не спорят о виновнике. Лимит — до 100 000 ₽ при бумажном извещении и до 400 000 ₽ при электронном оформлении через «Госуслуги Авто» или «Помощник ОСАГО».
В извещении укажите все заметные повреждения. Не «повреждена передняя часть», а конкретно: бампер, фара, крыло, капот. Иначе при выявлении скрытых повреждений согласовать ремонт может быть сложнее.
4. Сообщите страховщику
После оформления ДТП позвоните в страховую по номеру из полиса. О страховом случае нужно сообщить в течение пяти дней, а заявление на возмещение подать в срок из договора — обычно от 3 до 10 рабочих дней.
Передайте извещение или документы ГИБДД, полис, паспорт, СТС, водительское удостоверение и фотографии. До осмотра экспертом страховой компании не ремонтируйте и не разбирайте автомобиль.
Как оспорить отказ страховой компании
Отказ или заниженную выплату сначала запросите в письменном виде. Посмотрите, на какой пункт правил КАСКО ссылается страховщик, и сравните его с обстоятельствами ДТП, документами ГИБДД, фотографиями и актом дефектовки.
Первый шаг — письменная претензия в страховую компанию. Укажите номер полиса и страхового дела, коротко опишите, в чём спор, какую сумму требуете выплатить или какие работы по ремонту провести. Приложите копию отказа, заключение независимого эксперта, заказ-наряд СТО и фото. На ответ страховой отводится 15 рабочих дней.
Если компания промолчала или оставила решение без изменений, обращайтесь к финансовому уполномоченному. Для большинства споров по КАСКО на сумму до 500 000 ₽ это обязательная стадия перед судом. Процедура бесплатная, занимает до 15 рабочих дней, а решение уполномоченного обязательно для страховщика.
В суде именно страховщик должен доказать, что случай не страховой. Если спор идёт о скрытых повреждениях, обычно назначают автотехническую экспертизу. Она помогает установить, появились ли неисправности из-за удара, а не были следствием прежнего износа.
Иск о защите прав потребителей можно подать по месту своего жительства, заключения или исполнения договора. Если сумма требований до 50 000 ₽, дело рассмотрит мировой судья; если больше — районный или городской суд. Одновременно можно пожаловаться в Банк России, Роспотребнадзор или ФАС.
Сравнение: что покрывает и не покрывает КАСКО при ДТП по вине водителя
| Ситуация | Решение страховой |
| Повреждения автомобиля в ДТП по вине водителя | Ремонт или выплата, если риск «ущерб» есть в договоре |
| Скрытые дефекты после удара | Оплатят, если подтвердится связь с аварией |
| Франшиза, износ, допоборудование | Всё зависит от условий полиса |
| Опьянение, умысел, нет прав | Законная причина для отказа |
| Водитель не вписан в ограниченный полис | Обычно откажут |
| Нарушение ПДД или отъезд с места ДТП | Спорная ситуация: страховщик должен доказать связь нарушения с ущербом |
КАСКО страхует машину виновника, но не здоровье людей и не чужой автомобиль. Условия добровольной страховки прописаны в договоре.
Как не остаться без выплаты: что проверить до и после ДТП
До ДТП — при оформлении полиса
Сразу уточните, как страховая будет возмещать ущерб: деньгами или ремонтом по направлению. Если выбираете ремонт, узнайте, где именно будут чинить машину — у дилера или на партнёрской СТО.
Проверьте договор:
- учитывают ли износ деталей при замене;
- указаны ли видеорегистратор, сигнализация, багажник и другое дополнительное оборудование;
- какие повреждения стёкол и фар покрывает полис;
- что страховка не покрывает вовсе.
Отдельный пункт — франшиза. Это часть ущерба, которую владелец машины оплачивает из своего кармана.
| Вид франшизы | Как влияет на выплату |
| Безусловная | Её сумму вычтут из возмещения |
| Условная | Если ущерб не превышает франшизу, выплаты не будет |
| Нет франшизы | Удержаний нет, но полис обычно стоит дороже |
К примеру, при безусловной франшизе 15 000 ₽ и ущербе на 100 000 ₽ страховая выплатит 85 000 ₽. Условия добровольного страхования каждая компания прописывает в своих правилах и договоре.
После ДТП — при фиксации и заявлении
Не двигайте автомобиль, пока не сделаете фотографии. Снимите машины с разных сторон, повреждения крупно, госномера, разметку, знаки и следы столкновения. Исходные файлы не удаляйте — они могут пригодиться.
До осмотра страховщиком не ремонтируйте и не разбирайте машину: иначе будет сложнее понять, откуда взялись повреждения. Заявление подайте в срок, который указан в договоре.
Если на сервисе обнаружат скрытые дефекты, попросите СТО оформить акт дефектовки, приложить фотографии и направить в страховую официальный запрос на дополнительное согласование ремонта.
Жителям Крыма предварительный расчёт доступен в разделе КАСКО на CrimeaOSAGO: калькулятор выдаёт расчёт примерно за пять минут. Точные условия уточняют перед оформлением — дистанционно или в офисе Симферополя.
Часто задаваемые вопросы
Выплатит ли КАСКО, если я сам виноват в ДТП?
Да. КАСКО покрывает ущерб вашему автомобилю, даже если в аварии виноваты вы. Страховая оплатит ремонт или перечислит деньги — как предусмотрено полисом. ОСАГО устроено иначе: оно возмещает ущерб пострадавшему.
Что делать со скрытыми повреждениями?
Попросите СТО составить акт дефектовки — документ, где фиксируют повреждения, обнаруженные уже при разборе автомобиля. К акту стоит приложить фото и направить страховщику запрос на дополнительное согласование ремонта. Если откажут, подайте письменную претензию, а затем обратитесь к финансовому уполномоченному.
Можно ли оформить европротокол при КАСКО?
Да, если в ДТП участвовали две машины, никто не пострадал и у водителей нет разногласий. В извещении есть отдельная графа о наличии КАСКО. Лимиты европротокола касаются ОСАГО, а как возместят ущерб по добровольному полису, определяется договором.
Покроет ли КАСКО вред здоровью?
Нет. Такой полис защищает машину, не водителя и пассажиров. Чтобы компенсировать травмы, нужна отдельная страховка от несчастных случаев.
Как франшиза влияет на выплату?
Безусловная франшиза вычитается из каждой выплаты. Например, при ущербе 100 000 ₽ и франшизе 15 000 ₽ страховая выплатит 85 000 ₽. Условная действует по-другому: если ущерб меньше её суммы, выплаты не будет; если больше — ущерб возместят целиком. Вид и размер франшизы указаны в договоре. .
Заключение
КАСКО при ДТП по своей вине помогает восстановить автомобиль виновника: полис может покрыть ремонт кузова, разбитые фары и стёкла, а также скрытые повреждения — если их подтвердит дефектовка, то есть осмотр машины в сервисе. Но точный объём выплаты зависит от договора. Имеют значение франшиза, учёт износа, вариант ремонта, допоборудование и исключения.
Чтобы не лишиться возмещения, аварию нужно вовремя зафиксировать, сообщить о ней страховщику, сохранить исходные фото и не начинать ремонт до осмотра. Если в сервисе найдут внутренние повреждения, понадобятся акт дефектовки и согласование со страховой. Отказ при опьянении, отсутствии прав или если за рулём был не вписанный в полис водитель обычно правомерен. Спорное решение можно обжаловать через финансового уполномоченного.
Полис лучше выбирать не только по цене: посмотрите, где и кто будет ремонтировать машину, как работает франшиза и какие риски включены. На ОСАГО Крым можно примерно за пять минут рассчитать КАСКО, уточнить условия у менеджера и при необходимости оформить электронный полис дистанционно.